Revisado por Vítor Bertuzzi, CIO da BGP
Como dominar o fluxo de caixa da PME: guia prático para crescer sem faltar dinheiro
Para dominar o fluxo de caixa de uma PME, registre todo dia as entradas e saídas, projete as próximas 13 semanas, separe lucro de caixa e mantenha uma reserva para os meses ruins. O objetivo é saber hoje quanto dinheiro vai existir daqui a 30, 60 e 90 dias, e agir antes do aperto.
Guia completo do tema: Fluxo de caixa: o que é, tipos, como fazer e modelo (guia completo)
Por que a PME que fatura bem ainda fica sem caixa?
Faturamento não é dinheiro na conta. A venda de hoje pode cair em 30, 60 ou 90 dias, enquanto folha, aluguel, fornecedor e imposto vencem em data certa. Quando o prazo que você dá ao cliente é maior que o prazo que o fornecedor dá a você, a empresa financia a própria operação e o caixa seca, mesmo com a agenda cheia.
Existe ainda a confusão entre lucro e caixa. O lucro mede o resultado do período; o caixa mede o dinheiro que entrou e saiu. Uma venda parcelada em 6 vezes entra inteira no resultado, mas o dinheiro chega aos poucos. A diferença está explicada em regime de caixa e de competência, e o caso extremo aparece em empresa lucrativa que quebra por falta de caixa.
A definição completa e os tipos de fluxo estão no guia de fluxo de caixa. Aqui o foco é a prática: o que fazer toda semana para a empresa não ser pega de surpresa.
Como fazer um diagnóstico do caixa nos últimos seis meses?
Antes de projetar, olhe para trás. Pegue seis meses de extrato bancário e de lançamentos e responda:
- Para onde foi a maior parte do dinheiro? Liste as 10 maiores saídas.
- Quais custos são fixos (aluguel, folha, sistemas) e quais variam com a venda?
- Em que meses o saldo ficou mais baixo, e o que aconteceu antes disso?
- Quanto do faturamento entrou no mês seguinte ou depois? Esse é o seu prazo médio real de recebimento.
- Quais despesas pequenas se repetem e somam um valor relevante no ano?
Para separar os custos, use custo fixo e variável. O resultado é um retrato honesto: em quais semanas o caixa aperta e por quê. Sem isso, qualquer plano é chute.
Como montar um orçamento mensal que sirva para o caixa?
O orçamento é a previsão do que deve entrar e sair. Parta do histórico dos seis meses e ajuste pela sazonalidade: o varejo costuma vender mais no fim do ano, muitas empresas de serviço sentem as férias, e tributos e 13º concentram vencimentos em datas certas. Use o seu histórico, não a média de mercado.
Monte três linhas simples: receitas esperadas por data de recebimento, custos fixos por data de vencimento e custos variáveis estimados pela venda prevista. Depois acompanhe o realizado contra o previsto todo mês. O método está em budget e forecast, e a comparação entre o que você projetou e o que aconteceu é o assunto de fluxo de caixa projetado e realizado.
Como projetar o caixa das próximas 13 semanas?
Projeção mensal esconde o problema. O dinheiro some numa semana específica, quando a folha e os impostos vencem juntos. Por isso, projete por semana, olhando 13 semanas à frente (um trimestre), e atualize toda segunda-feira.
Exemplo com uma distribuidora fictícia, com saldo inicial de R$ 30.000:
| Semana | Entradas | Saídas | Saldo final |
|---|---|---|---|
| 1 | R$ 45.000 | R$ 38.000 | R$ 37.000 |
| 2 | R$ 20.000 | R$ 52.000 | R$ 5.000 |
| 3 | R$ 38.000 | R$ 25.000 | R$ 18.000 |
| 4 | R$ 27.000 | R$ 41.000 | R$ 4.000 |
No mês, entram R$ 130.000 e saem R$ 156.000: o caixa cai R$ 26.000 e termina em R$ 4.000. Olhando só o total do mês, parece apenas um mês ruim. Olhando por semana, vê-se que a semana 2 quase zera o caixa, porque a folha e os impostos caem juntos. Com essa informação, a distribuidora pode antecipar recebimentos, negociar o vencimento de um fornecedor ou segurar uma compra antes de a semana chegar.
Como organizar contas a receber e a pagar sem perder o controle?
É aqui que a maioria dos ganhos de caixa aparece. Algumas práticas simples:
- Negocie prazo com fornecedores e alinhe os vencimentos às datas em que o dinheiro entra.
- Ofereça desconto para pagamento antecipado apenas quando o desconto custar menos que o dinheiro que você precisaria buscar no banco.
- Defina uma política de crédito: quem pode comprar a prazo, até qual valor e com qual limite.
- Cobre no dia seguinte ao vencimento, com rotina e responsável definidos.
- Concentre os pagamentos em dois ou três dias da semana, para não gastar tempo nem perder prazo.
Os detalhes de cada lado estão em contas a pagar e a receber, em como controlar o contas a receber e, para o atraso de cliente, em inadimplência e cobrança.
Como automatizar o controle com um ERP financeiro?
Planilha funciona no começo, mas quebra quando o volume de lançamentos cresce e mais de uma pessoa mexe nela. Um ERP financeiro, como Conta Azul ou Omie, centraliza contas a pagar e a receber, importa o extrato do banco e gera relatórios sem retrabalho.
Leia também: Como montar um fluxo de caixa inicial para minha empresa
O que automatizar primeiro:
- Importação do extrato bancário todos os dias.
- Conciliação bancária entre o que o sistema registra e o que o banco mostra.
- Lançamentos recorrentes (aluguel, folha, assinaturas).
- Alertas de vencimento para pagar e para cobrar.
A ferramenta ajuda, mas não decide nada. Se o plano de contas está bagunçado ou ninguém olha o relatório, o sistema só organiza o erro. O caminho para estruturar a rotina está em rotina financeira.
Qual deve ser a reserva de caixa de uma PME?
Uma reserva evita que um mês fraco vire crise. Uma referência comum é cobrir de 3 a 6 meses de custos fixos, mas o número certo depende da previsibilidade da receita e do prazo de recebimento. Empresas com receita recorrente podem operar com menos; as que vendem por projeto ou sazonalmente precisam de mais.
Exemplo: uma empresa fictícia com R$ 60.000 de custos fixos mensais, com meta de 3 meses de reserva, precisa de R$ 180.000. Se ela consegue guardar R$ 10.000 por mês, leva 18 meses para chegar lá. Por isso, a meta deve ser dividida em etapas: primeiro um mês de custos, depois dois, depois três. O cálculo para o seu caso está em reserva de caixa.
Quais indicadores acompanhar toda semana?
Poucos números, sempre os mesmos, valem mais que um painel gigante. Comece por estes:
- Saldo disponível hoje e saldo projetado para 30, 60 e 90 dias.
- Dias de caixa: saldo dividido pela saída média diária. Mostra por quantos dias a empresa sobrevive sem receber nada.
- Prazo médio de recebimento e de pagamento: a distância entre os dois indica quanto capital a operação consome. Veja capital de giro.
- Inadimplência: percentual da carteira vencida há mais de 30 dias.
- Despesas previstas das próximas quatro semanas.
Se quiser ampliar a lista, veja indicadores financeiros.
Quais erros mais prejudicam o fluxo de caixa de uma PME?
- Misturar as contas da empresa com as do sócio. Sem separação, não há como saber o que a empresa realmente gera.
- Olhar só o saldo do banco. Saldo alto hoje pode ser o dinheiro de um imposto que vence na sexta.
- Projetar uma vez por ano. A previsão precisa ser atualizada toda semana.
- Tratar venda a prazo como dinheiro recebido. Receita só vira caixa quando o cliente paga.
- Crescer sem calcular o capital de giro. Mais venda a prazo exige mais caixa antes de devolver resultado.
- Não ter rotina. Controle feito só quando o banco avisa do limite chega tarde.
Como aplicar isso na rotina de uma PME?
Uma rotina enxuta já resolve a maior parte dos problemas:
- Todo dia (15 minutos): importar o extrato, conciliar e conferir o saldo.
- Toda segunda-feira (30 minutos): atualizar a projeção de 13 semanas e decidir pagamentos e cobranças da semana.
- Todo mês: fechar o mês, comparar projetado e realizado e revisar o orçamento.
- Todo trimestre: revisar prazos com fornecedores, política de crédito e meta de reserva.
Quem não tem alguém dedicado a isso costuma deixar a rotina de lado nas semanas mais corridas, justamente quando o caixa mais precisa dela.
Onde a Controladoria da BGP entra nesse processo?
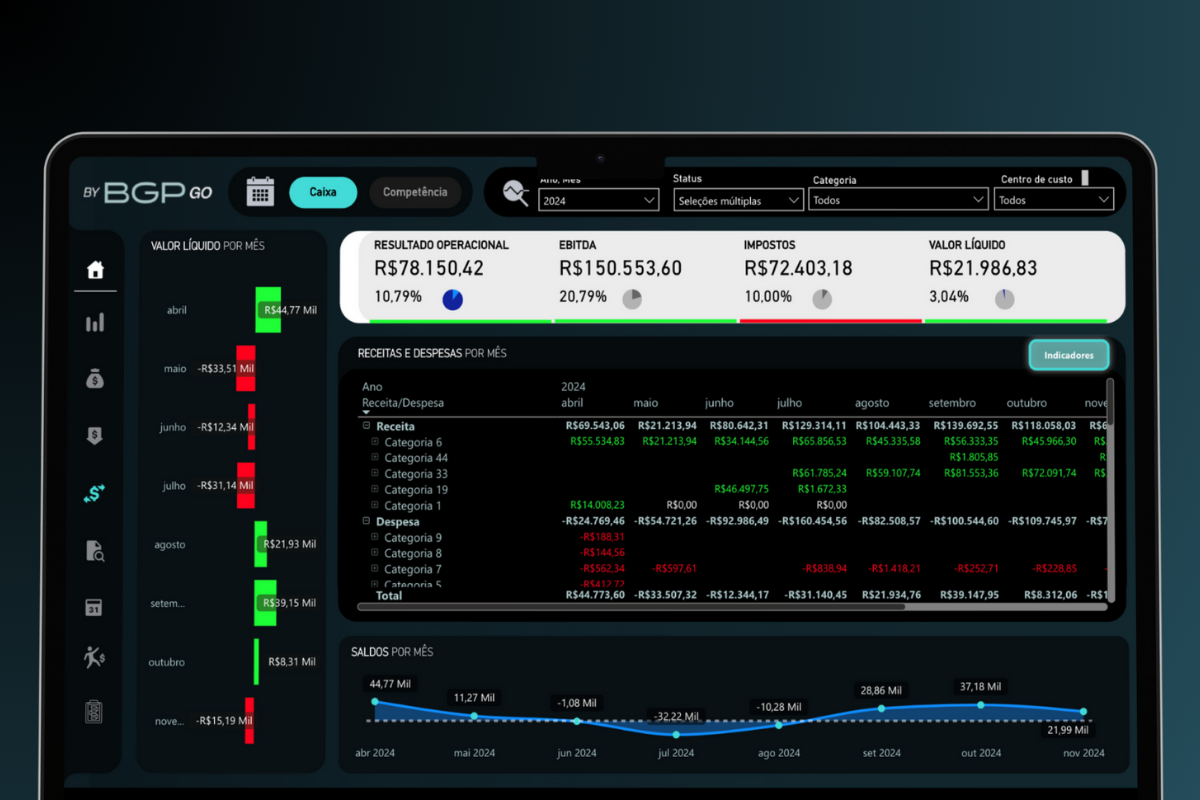
A Controladoria da BGP opera o financeiro que a empresa ainda não tem: concilia, projeta o caixa, monta o orçamento e lê os números junto com a gestão num ciclo mensal, com o GO BI mostrando tudo no painel. Não é preciso trocar de sistema; trabalhamos com o ERP que a empresa já usa.
Se você quer entender antes o que esse trabalho envolve, leia o que é controladoria e veja como a Controladoria organiza o caixa na prática.
Perguntas frequentes sobre fluxo de caixa na PME
Qual a diferença entre fluxo de caixa e lucro?
O lucro é o resultado do período, apurado pela competência. O fluxo de caixa é o dinheiro que realmente entrou e saiu. Uma empresa pode ter lucro e caixa negativo se vende a prazo, mantém estoque alto ou paga fornecedores antes de receber dos clientes.
Com que frequência devo atualizar o fluxo de caixa?
Registre e concilie os movimentos todos os dias e atualize a projeção toda semana. A projeção semanal de 13 semanas mostra os apertos com antecedência suficiente para negociar prazos, antecipar recebíveis ou segurar compras.
Planilha ou sistema: o que usar para controlar o caixa?
Planilha serve para empresas com poucos lançamentos e uma pessoa cuidando. Passando disso, um ERP financeiro reduz erro, importa o extrato e gera relatórios sozinho. O critério é simples: se a conferência manual já consome horas, é hora de trocar.
Como sair do caixa negativo?
Comece pela projeção semanal para ver onde está o buraco. Depois, antecipe recebimentos, cobre os atrasados, renegocie prazos com fornecedores, adie compras não urgentes e corte custos sem impacto na entrega. Crédito bancário só entra depois, com o custo calculado. Se for o caso, veja como se preparar para o acesso a crédito para PME.
Quanto de reserva uma PME deve ter?
Uma referência é de 3 a 6 meses de custos fixos, ajustada ao seu negócio. Receita recorrente e previsível permite reserva menor; vendas por projeto ou sazonais pedem mais. O ideal é construir a reserva em etapas, com um valor fixo separado todo mês.