Revisado por Vítor Bertuzzi, CIO da BGP
Planejamento financeiro: métodos de orçamento empresarial e como montar o da sua PME
O planejamento financeiro da PME ganha forma no orçamento empresarial: uma previsão de receitas, custos e despesas para os próximos meses, que depois você compara com o realizado. Os métodos mais usados são base zero, incremental, flexível, por desempenho e participativo. Para a maioria das PMEs, o melhor começo é o incremental.
Guia completo do tema: Relatórios gerenciais: o que são, tipos, modelo e como montar o pacote do fechamento do mês
O que é um orçamento empresarial e para que ele serve?
O orçamento é o plano financeiro da empresa em números. Ele diz quanto você espera vender, quanto vai gastar para entregar e quanto deve sobrar, mês a mês, geralmente num horizonte de 12 meses. A definição completa, com a diferença entre budget e forecast, está no guia de budget e forecast. Aqui o foco é outro: qual método escolher e como colocar o orçamento para funcionar na rotina.
Um orçamento bem feito entrega cinco benefícios concretos:
- Controle dos gastos: cada centro de custo ou projeto tem um limite conhecido, e o excesso aparece antes de virar problema.
- Previsão de caixa: você enxerga os meses apertados com antecedência e decide o que fazer, em vez de descobrir no extrato.
- Medição de desempenho: comparar o orçado com o realizado mostra qual área, produto ou time está fora do plano.
- Decisões com base em número: contratar, investir ou cortar deixa de ser palpite, porque você sabe o efeito no resultado.
- Metas claras para o time: quando cada gestor conhece o seu número, a conversa de resultado fica objetiva.
Quais são os principais métodos de orçamento?
Não existe método único. A escolha depende da estabilidade do negócio, do tamanho do time e do tempo que você tem para manter o processo vivo. A tabela resume os cinco mais usados.
| Método | Como funciona | Quando faz sentido | Ponto de atenção |
|---|---|---|---|
| Base zero | Cada despesa é justificada do zero, sem olhar o ano anterior | Corte de custos, reestruturação, empresa que nunca revisou os gastos | Dá trabalho e exige disciplina do time |
| Incremental | Parte do realizado do ano anterior e aplica ajustes percentuais | Negócio estável, primeiro orçamento da PME | Pode carregar desperdício antigo para o ano novo |
| Flexível | Os custos se ajustam conforme o volume de vendas ou de atividade | Receita volátil, sazonalidade forte | Exige separar bem custo fixo e variável |
| Por desempenho | Cada verba está ligada a uma meta de resultado | Marketing, comercial, projetos com retorno mensurável | Precisa de indicador confiável para cada meta |
| Participativo | Os gestores montam o orçamento da própria área, e a diretoria consolida | Empresa com líderes de área e cultura de metas | Sem revisão central, cada área tende a pedir mais verba |
Na prática, os métodos se combinam. O participativo, por exemplo, é a versão de baixo para cima do processo, comparada em orçamento top-down e bottom-up. Muitas PMEs partem do incremental, usam base zero nas linhas que mais pesaram no ano e tratam a verba de marketing por desempenho.
Orçamento base zero: quando vale o esforço
O base zero obriga a responder, para cada gasto: isso ainda gera resultado? Assinaturas esquecidas, serviços duplicados e contratos renovados no automático aparecem rápido. Use quando a margem caiu sem explicação ou quando a empresa vai passar por uma reestruturação. O passo a passo da implantação está no guia de orçamento base zero.
Orçamento incremental: o ponto de partida da PME
Você pega o realizado do ano anterior e ajusta cada linha com uma premissa: reajuste de contratos, mais vendas, novas contratações. É rápido e fácil de explicar. O risco é repetir erros antigos, então revise as linhas maiores uma a uma. O realizado precisa estar organizado num plano de contas consistente, senão a base do orçamento já nasce torta.
Como montar o orçamento da sua PME passo a passo?
- Junte o realizado dos últimos 12 meses. Receita, custos e despesas, separados por categoria. Sem histórico confiável, qualquer método vira chute.
- Separe custos fixos e variáveis. Os variáveis acompanham o faturamento, os fixos não. Essa divisão é a base do orçamento flexível, e o texto sobre custo fixo e custo variável explica como fazer.
- Defina as premissas. Crescimento esperado de receita, reajustes, contratações, novos contratos, mudança de preço. Escreva cada premissa, porque é ela que você vai revisar depois.
- Projete a receita primeiro. Use a carteira atual, a capacidade de entrega e o funil comercial. Seja conservador: receita otimista com despesa certa é a receita do aperto.
- Projete custos e despesas. Variáveis como percentual da receita, fixos linha a linha.
- Calcule o resultado e o caixa. Resultado positivo não garante caixa positivo. Cruze o orçamento com o fluxo de caixa para ver prazos de recebimento e pagamento.
- Dê um dono para cada linha. Alguém responde por cada número e explica o desvio.
Como fica um orçamento na prática? Exemplo numérico
Considere uma empresa fictícia de serviços, só para ilustrar a conta. Em 2025 ela faturou R$ 2.400.000, com custos fixos de R$ 900.000 e custos variáveis de 40% da receita. Para 2026, o dono monta o orçamento incremental com duas premissas: receita 10% maior e custos fixos 5% maiores.
| Linha | Realizado 2025 | Orçado 2026 | Premissa |
|---|---|---|---|
| Receita | R$ 2.400.000 | R$ 2.640.000 | +10% |
| Custos variáveis | R$ 960.000 | R$ 1.056.000 | 40% da receita |
| Custos fixos | R$ 900.000 | R$ 945.000 | +5% |
| Resultado | R$ 540.000 | R$ 639.000 | Receita menos variáveis e fixos |
Agora o acompanhamento. Num mês, o orçado era de R$ 220.000 de receita (um doze avos do ano), R$ 88.000 de custos variáveis e R$ 78.750 de custos fixos, o que dá R$ 53.250 de resultado. O realizado foi:
| Linha | Orçado no mês | Realizado no mês | Desvio |
|---|---|---|---|
| Receita | R$ 220.000 | R$ 198.000 | - R$ 22.000 |
| Custos variáveis | R$ 88.000 | R$ 79.200 | + R$ 8.800 (a favor) |
| Custos fixos | R$ 78.750 | R$ 84.000 | - R$ 5.250 |
| Resultado | R$ 53.250 | R$ 34.800 | - R$ 18.450 |
O resultado ficou cerca de 35% abaixo do orçado. A leitura útil não é "o mês foi ruim". É: a receita caiu 10% e os custos fixos subiram acima do previsto. A primeira pergunta é comercial, a segunda é de gasto. Sem o orçamento, os dois problemas ficariam escondidos num resultado que, sozinho, ainda parece bom. Para ver quanto cada venda sobra depois dos custos variáveis, veja a margem de contribuição.
Como acompanhar o orçado contra o realizado todo mês?
Orçamento que não é revisado vira documento de janeiro. A rotina mínima cabe em quatro passos:
- Feche o mês até o quinto ou sexto dia útil, com os lançamentos conciliados.
- Compare cada linha com o orçado e marque os desvios acima de um limite que você definiu (por exemplo, 5% ou R$ 5.000).
- Peça a explicação ao dono de cada linha desviada: foi um evento pontual ou uma tendência?
- Decida a ação e registre no plano. O plano de ação com 5W2H ajuda a dar prazo e responsável.
Quando a tendência muda de verdade, atualize a projeção dos meses seguintes em vez de insistir no número de janeiro. É o que se chama de forecast: o orçamento original continua como régua, e a projeção revisada mostra para onde a empresa realmente caminha. Quem quer manter sempre 12 meses à frente usa o rolling forecast. A comparação entre previsto e real do caixa é detalhada em fluxo de caixa projetado e realizado.
Leia também: Indicadores econômicos: o que são e como afetam a sua PME
Quais são os erros mais comuns ao fazer orçamento?
- Orçar sem histórico organizado. Se o realizado está misturado entre pessoa física e jurídica, ou sem categorias, o orçamento herda a bagunça.
- Receita otimista demais. Metas de venda aspiracionais escondem o buraco no caixa. Trabalhe com um cenário base e outro conservador.
- Ignorar a sazonalidade e os feriados. Dividir o ano em 12 partes iguais engana. O artigo de planejamento orçamentário com o calendário de feriados mostra como distribuir melhor os meses.
- Não separar custo fixo e variável. Sem isso, o orçamento não responde ao que acontece com as vendas.
- Fazer uma vez e abandonar. O valor está na comparação mensal, não no arquivo pronto.
- Orçamento só da diretoria. Quem executa precisa conhecer e entender o seu número.
- Medir só o resultado. Acompanhe também indicadores como margem e prazo médio. Os KPIs financeiros mais úteis para a PME estão num guia à parte.
Qual método escolher para o seu tamanho de empresa?
Se você nunca fez orçamento, comece pelo incremental com custos separados em fixos e variáveis. É o caminho com melhor relação entre esforço e resultado. Se a margem vem caindo e ninguém sabe por quê, rode um base zero nas três maiores linhas de custo. Se a receita oscila muito, adote a lógica flexível: custos variáveis como percentual da venda e fixos congelados no que é contratado. E se existem gestores de área, deixe cada um propor o seu número, com revisão da direção.
O orçamento também conversa com a estratégia. As metas de crescimento do ano precisam aparecer nas premissas, e o texto sobre planejamento estratégico mostra como ligar os dois.
Como a BGP entra no planejamento financeiro da sua empresa?
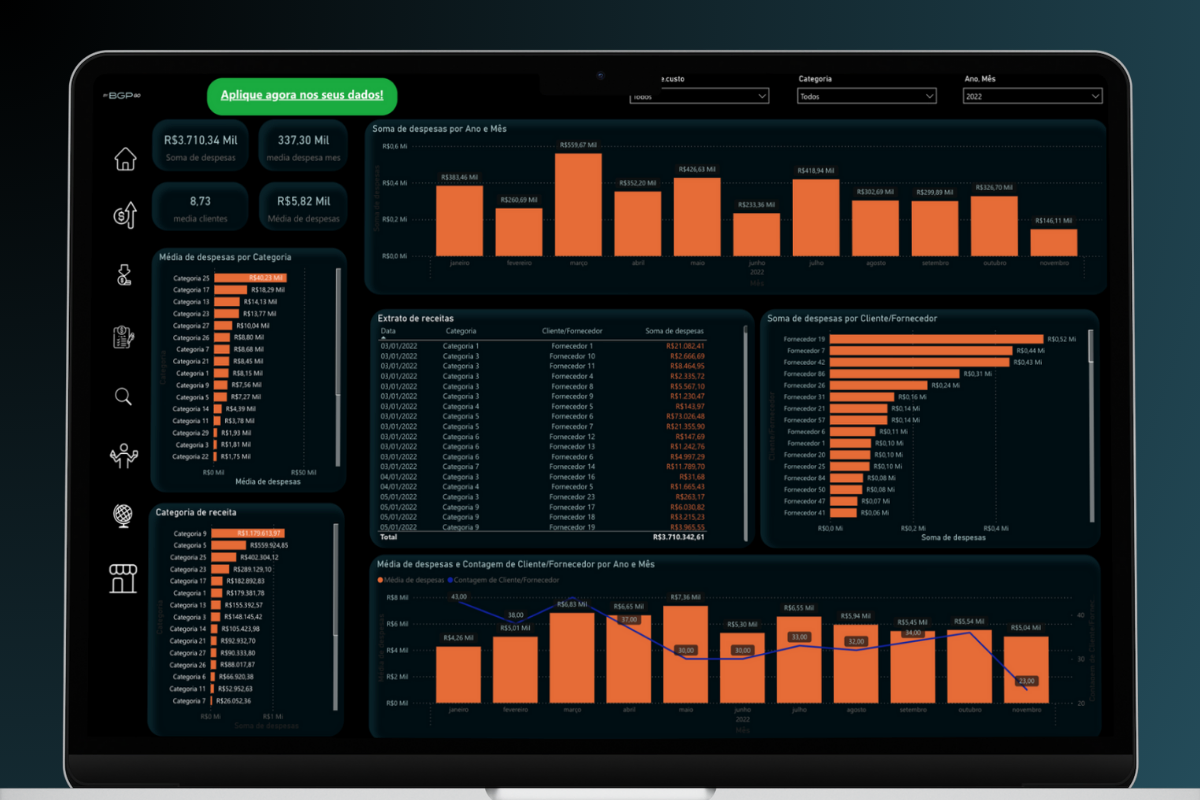
A Controladoria da BGP monta o orçamento junto com a gestão e acompanha o orçado contra o realizado todo mês, dentro de um ciclo que inclui conciliação, fluxo de caixa projetado e plano de ação. O painel do GO BI mostra o desvio de cada linha sem depender de planilha. Para ver como o painel acompanha o orçamento, conheça a frente de Analytics da BGP. Para entender onde a função se encaixa na empresa, leia sobre controladoria.
Perguntas frequentes sobre orçamento empresarial
Qual a diferença entre orçamento e planejamento financeiro?
O planejamento financeiro é o processo mais amplo: definir metas, projetar caixa, decidir investimentos e financiamento. O orçamento é a parte numérica desse processo, com receitas, custos e despesas previstos por período. Na prática, o orçamento é a ferramenta que dá número ao planejamento.
Qual o melhor método de orçamento para uma PME?
Para a maioria, o incremental, porque é rápido e parte do que a empresa já viveu. Combine com a separação entre custos fixos e variáveis e use base zero nas linhas que mais pesam. Métodos mais sofisticados só compensam quando a rotina simples já funciona.
Com que frequência devo revisar o orçamento?
Todo mês, depois do fechamento, comparando o orçado com o realizado. A projeção dos meses restantes pode ser atualizada a cada trimestre ou sempre que uma premissa importante mudar, como perda de um cliente grande ou reajuste de contrato.
Qual a diferença entre orçamento base zero e incremental?
No incremental, você parte do realizado do ano anterior e aplica ajustes. No base zero, cada despesa precisa ser justificada como se fosse nova. O base zero corta desperdício com mais força, mas consome mais tempo. O incremental é mais ágil, porém pode perpetuar gastos antigos.
Preciso de um sistema para fazer orçamento?
Uma planilha resolve o começo, desde que o realizado venha organizado. Com o crescimento, vale conectar o orçamento ao sistema financeiro e a um painel, para comparar o orçado e o realizado sem digitar números toda vez. Quem usa ERP pode ver como funciona a integração do BI com Conta Azul e Omie.
Orçamento é a mesma coisa que fluxo de caixa?
Não. O orçamento prevê resultado por competência: receitas e despesas do período. O fluxo de caixa mostra quando o dinheiro entra e sai de fato. Uma empresa pode ter resultado positivo no orçamento e caixa negativo por causa dos prazos de recebimento.